
LA FIERA DIGITAL INVESTIGA
¿El IRS preguntará tu estatus migratorio en los taxes? Revisamos los documentos oficiales
Una nueva pregunta relacionada con ciudadanía y autorización legal para trabajar aparece en el borrador del Formulario 1040 de 2026 del IRS. La Fiera Digital revisó los documentos oficiales para determinar qué está confirmado, qué solamente se propone y qué podría significar para los contribuyentes inmigrantes durante la temporada de impuestos de 2027.
El borrador oficial del Formulario 1040 de 2026 sí contiene una nueva pregunta sobre ciudadanía o autorización legal para trabajar en Estados Unidos. Sin embargo, el formulario no pide actualmente seleccionar una categoría específica como Green Card, TPS, DACA, asilo o “indocumentado”.
Una información publicada por N+Univision este 22 de septiembre encendió las alertas entre las comunidades inmigrantes: el medio reportó que funcionarios del IRS le confirmaron que habrá nuevas preguntas relacionadas con ciudadanía y situación migratoria en las declaraciones correspondientes al año fiscal 2026, que normalmente serán presentadas en 2027.
La Fiera Digital decidió no quedarse únicamente con ese reporte.
Revisamos la información de Univision y la comparamos con documentos publicados directamente por el Internal Revenue Service (IRS), incluyendo el borrador del Formulario 1040 de 2026, el nuevo Schedule 3-A — Federal Public Benefit y la propuesta regulatoria del Departamento del Tesoro y el IRS.
Lo que encontramos permite aclarar una aparente contradicción: en realidad existen dos preguntas diferentes relacionadas con este tema.
1. El Formulario 1040 sí tiene una nueva pregunta
El IRS publicó el 17 de septiembre de 2026 un nuevo borrador del Formulario 1040 correspondiente al año fiscal 2026.
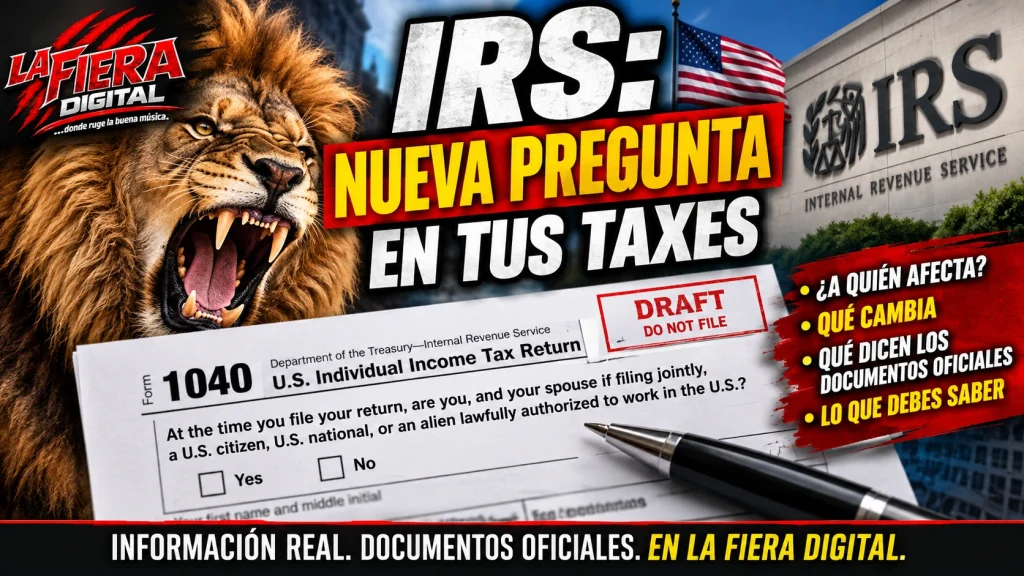
En la sección de información adicional aparece una pregunta que dice:
“At the time you file your return, are you, and your spouse if filing jointly, a U.S. citizen, U.S. national, or an alien lawfully authorized to work in the U.S.?”
En español:
“Al momento de presentar su declaración, ¿es usted —y su cónyuge si presentan conjuntamente— ciudadano estadounidense, nacional de Estados Unidos o un extranjero legalmente autorizado para trabajar en Estados Unidos?”
El contribuyente y su cónyuge, cuando corresponda, tienen opciones de Sí o No.
Ver los borradores oficiales del Formulario 1040 en el IRS
2. Entonces, ¿Univision tenía razón?
La evidencia oficial respalda el punto central del reporte: el IRS efectivamente ha colocado una nueva pregunta relacionada con ciudadanía y autorización legal para trabajar en el borrador del Formulario 1040.
Pero existe una diferencia importante entre decir que el IRS hará una pregunta relacionada con la situación migratoria y afirmar que todos los contribuyentes tendrán que especificar exactamente cuál es su estatus migratorio.
3. El 1040 no pregunta literalmente “¿cuál es tu estatus migratorio?”
El borrador que revisamos no presenta una lista para seleccionar Green Card, TPS, DACA, asilo, visa o persona indocumentada.
La pregunta agrupa tres posibilidades:
- Ciudadano estadounidense.
- Nacional estadounidense.
- Extranjero legalmente autorizado para trabajar en Estados Unidos.
Después solamente pide responder Sí o No.
El documento sigue siendo un borrador. El IRS advierte expresamente que sus draft forms no deben utilizarse para presentar impuestos y pueden cambiar antes de convertirse en formularios definitivos.
4. Hay una segunda pregunta migratoria
Aquí aparece otra parte muy importante de la historia.
El IRS también publicó un nuevo formulario denominado Schedule 3-A — Federal Public Benefit.
Este anexo puede acompañar formularios como el 1040, 1040-SR, 1040-NR o 1040-SS cuando corresponda.
El documento indica que Schedule 3-A debe completarse cuando se reclaman determinados créditos:
- Earned Income Credit (EIC).
- Additional Child Tax Credit (ACTC).
- Parte reembolsable del American Opportunity Credit.
- Parte reembolsable del Adoption Credit.
El IRS confirma en su propuesta que pretende tratar determinadas partes reembolsables de estos créditos como “Federal Public Benefits”.
Leer la propuesta oficial del Departamento del Tesoro y el IRS
5. Schedule 3-A utiliza una definición diferente
La segunda verificación pregunta si el contribuyente o su cónyuge es:
U.S. citizen, U.S. national or “qualified alien”.
Es decir:
Ciudadano estadounidense, nacional estadounidense o “qualified alien”.
Esto es importante porque “qualified alien” es una categoría jurídica específica establecida por la legislación federal y no necesariamente significa lo mismo que simplemente tener autorización para trabajar.
La propuesta utiliza la definición establecida en la ley federal. Dependiendo de las circunstancias y demás requisitos legales, entre las categorías contempladas pueden encontrarse residentes permanentes legales, refugiados, personas con asilo concedido y determinadas otras categorías.
6. ¿Qué podría pasar si una persona no cumple el requisito?
La propuesta del Departamento del Tesoro establece que ciudadanos estadounidenses, nacionales estadounidenses y determinados qualified aliens serían elegibles para recibir la parte de esos créditos considerada un beneficio público federal.
Esto no necesariamente significa perder todo el crédito.
La propuesta distingue entre la parte utilizada para reducir una obligación tributaria y determinadas cantidades reembolsables que exceden esa obligación. Por eso, el efecto concreto dependerá del crédito reclamado y de las circunstancias tributarias de cada contribuyente.
7. ¿Afectaría a todos los que presentan taxes?
Aquí está una de las conclusiones más importantes de nuestra investigación.
La pregunta sobre ciudadanía o autorización legal para trabajar aparece directamente en el borrador general del Formulario 1040.
Por lo tanto, es demasiado limitado afirmar que solamente quienes reclamen los cuatro créditos encontrarán una pregunta relacionada con este tema.
Sin embargo, Schedule 3-A y la certificación relacionada con “qualified alien” sí están vinculados específicamente con determinados créditos reembolsables.
8. ¿Qué pasa con quienes presentan taxes con ITIN?
Este es uno de los puntos que más dudas puede generar.
El Individual Taxpayer Identification Number (ITIN) es un número de procesamiento tributario utilizado por el IRS para determinadas personas que necesitan un número de identificación fiscal pero no son elegibles para obtener un Social Security Number.
El IRS explica que tener un ITIN:
- No otorga estatus migratorio.
- No cambia el estatus migratorio.
- No autoriza por sí mismo a trabajar legalmente en Estados Unidos.
- No proporciona por sí mismo elegibilidad para beneficios del Seguro Social o el Earned Income Tax Credit.
Consultar la información oficial del IRS sobre el ITIN
Esto NO significa que una persona con ITIN deba dejar de presentar impuestos.
La obligación de declarar impuestos y la elegibilidad para recibir determinados créditos son asuntos diferentes. Las circunstancias individuales pueden variar.
9. ¿El IRS enviará esta información a ICE?
No encontramos en los formularios analizados una disposición que establezca que las respuestas a estas nuevas preguntas serán enviadas automáticamente a ICE.
Afirmar que la nueva pregunta automáticamente proporcionará esa información a las autoridades migratorias iría más allá de la evidencia disponible.
Sin embargo, existe un antecedente reciente relacionado con el intercambio de determinada información de contribuyentes entre el IRS y autoridades migratorias que ha sido objeto de litigios en tribunales federales.
Ese antecedente ayuda a explicar la preocupación que la nueva pregunta puede generar entre algunos contribuyentes, pero no demuestra que las respuestas del nuevo 1040 vayan a entregarse automáticamente a ICE.
10. ¿Qué está confirmado y qué falta por saber?
✅ CONFIRMADO
El IRS publicó un borrador del Formulario 1040 de 2026 con una nueva pregunta sobre ciudadanía o autorización legal para trabajar.
El IRS también publicó el nuevo Schedule 3-A — Federal Public Benefit.
El Departamento del Tesoro y el IRS han propuesto aplicar requisitos de elegibilidad a determinadas partes reembolsables de cuatro créditos fiscales.
La pregunta general del 1040 y la pregunta de Schedule 3-A utilizan términos jurídicos diferentes.
⏳ TODAVÍA DEBEMOS VIGILAR
La redacción definitiva de los formularios.
Las instrucciones completas del Formulario 1040 de 2026.
Cómo explicará el IRS la nueva pregunta para las diferentes situaciones migratorias y autorizaciones de empleo.
La versión final de las regulaciones relacionadas con los créditos reembolsables.
Conclusión de La Fiera Digital
Después de comparar el reporte periodístico con documentación publicada directamente por el IRS, encontramos evidencia sólida de que el gobierno está preparando un cambio importante para la temporada de impuestos de 2027.
El punto central del reporte de Univision está respaldado por el borrador oficial: el Formulario 1040 de 2026 contiene una nueva pregunta sobre ciudadanía o autorización legal para trabajar en Estados Unidos.
Sin embargo, existe una precisión importante:
El borrador disponible actualmente no obliga al contribuyente a seleccionar específicamente Green Card, TPS, DACA, asilo, visa o “indocumentado”.
Existe además una segunda verificación mediante Schedule 3-A para determinadas partes reembolsables de cuatro créditos fiscales, donde se utiliza la categoría jurídica “qualified alien”.
Y, por ahora, los documentos continúan siendo borradores. Por eso La Fiera Digital seguirá verificando los formularios oficiales antes de la temporada de impuestos de 2027.
🦁 Sigue a La Fiera Digital
Las noticias sobre inmigración e impuestos pueden cambiar rápidamente y muchas veces circula información incompleta o fuera de contexto.
Sigue nuestra página y activa las notificaciones. En La Fiera Digital estaremos revisando documentos oficiales para explicarte qué cambia, cuándo cambia y a quién puede afectar.
Aviso: Esta publicación tiene fines informativos y periodísticos. No constituye asesoría legal, migratoria o tributaria. Las circunstancias individuales pueden variar.

Comentarios